Tesla presenta mañana sus resultados del tercer trimestre con la lupa puesta en los márgenes
La automotriz entregó 486,532 autos, pero Wall Street anticipa una caída de 10% en las ganancias por acción
Tesla publicará sus resultados financieros del tercer trimestre de 2026 este 21 de octubre, después del cierre de mercado, con la conferencia de analistas programada para las 5:30 de la tarde, hora del este de Estados Unidos. La cifra de entregas ya se conoce: la compañía colocó 486,532 vehículos entre julio y septiembre, una caída de 2.1% frente al récord de 497,099 unidades de hace un año, pero muy por encima del consenso de 461,974 que manejaban 24 analistas.
El dato llama la atención porque Tesla produjo solo 464,391 autos en el periodo, lo que significa que vendió 22,141 unidades más de las que fabricó. Es el segundo trimestre consecutivo en el que la empresa reduce inventario, después de acumular cerca de 50,000 vehículos de exceso durante el primer trimestre del año. El Model 3 y el Model Y siguen cargando casi todo el negocio: sumaron 478,237 entregas, mientras que el resto del catálogo (Cybertruck, Semi y lo que queda del Model S y Model X) se desplomó 48% interanual hasta apenas 8,295 unidades.
El negocio de almacenamiento de energía fue el punto débil del trimestre. Tesla desplegó 13.7 gigawatts-hora, un alza de 9.6% frente al año anterior, pero muy por debajo de los 15.9 GWh que esperaban los analistas y también por debajo del récord de 14.2 GWh alcanzado en el cuarto trimestre de 2025.
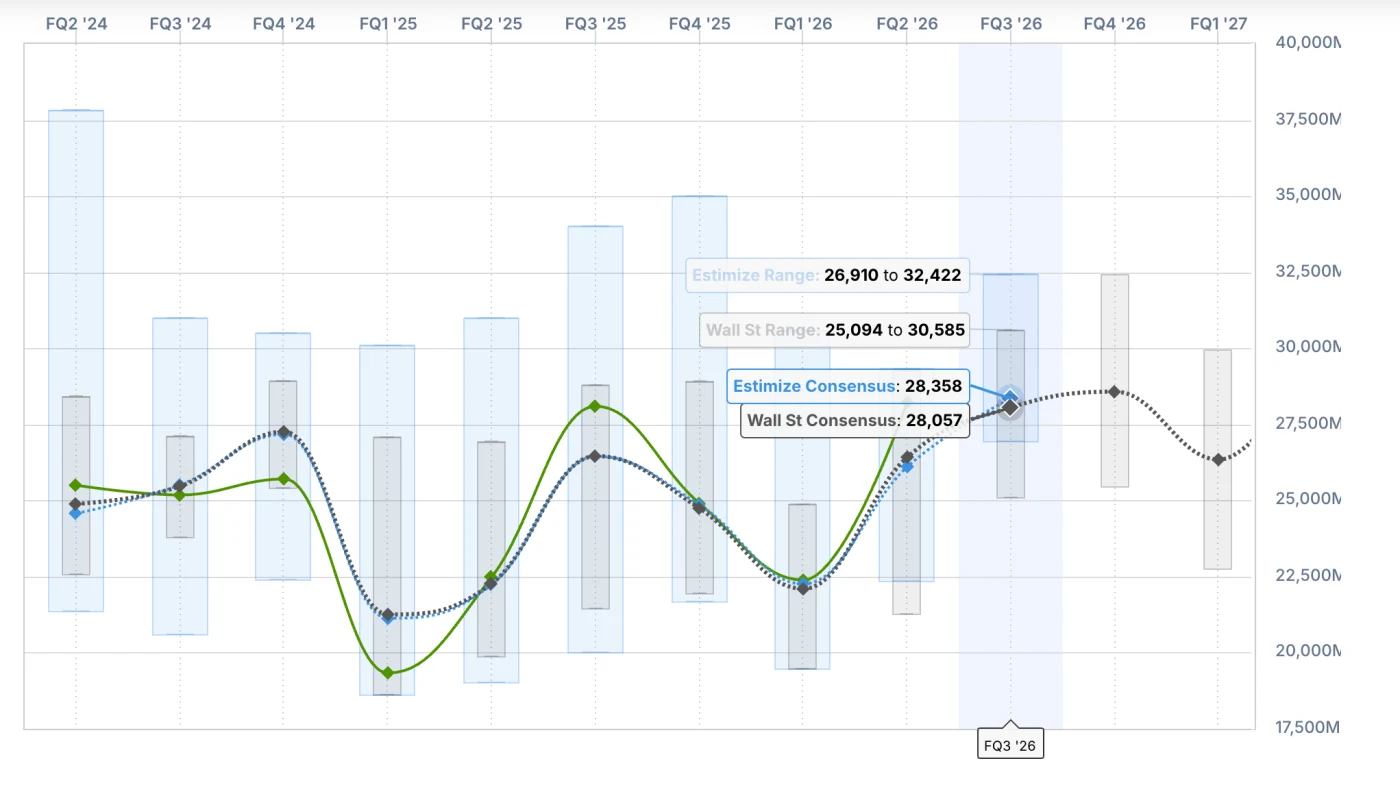
En ingresos, el consenso de Wall Street apunta a 28,060 millones de dólares, cifra prácticamente idéntica a los 28,100 millones reportados en el mismo trimestre de 2025. El dato no es trivial: aquel trimestre estuvo inflado por compradores estadounidenses que se apresuraron a aprovechar el crédito fiscal federal de 7,500 dólares antes de que expirara el 30 de septiembre de 2025. Igualar esa cifra sin el incentivo de por medio representaría, en los hechos, un resultado sólido.
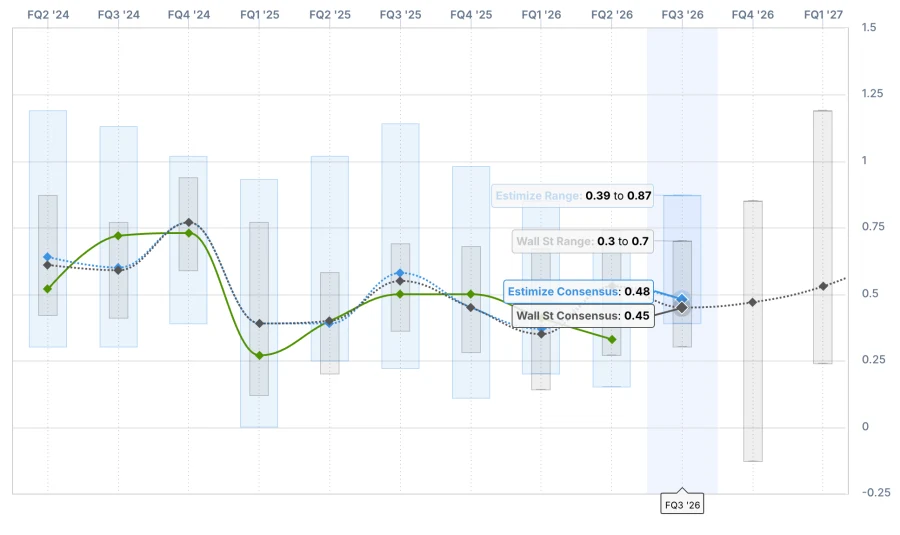

La ganancia por acción es donde está el verdadero riesgo. Los analistas esperan 0.45 dólares, una baja de 10% frente a los 0.50 dólares del año pasado. El antecedente inmediato no ayuda: en el segundo trimestre, Tesla reportó apenas 0.33 dólares contra un consenso de 0.53, mientras su margen operativo se desplomaba a 1.4% y el ingreso operativo caía 57% hasta 398 millones de dólares, con gastos operativos que subieron 47% hasta 4,350 millones.
El margen bruto automotriz sin créditos regulatorios también preocupa: bajó a 16.3% en el segundo trimestre desde 19.2% en el primero, afectado por un ajuste de garantías de 230 millones de dólares. Los créditos regulatorios, que antes funcionaban como colchón de utilidades, aportaron solo 146 millones de dólares en el segundo trimestre, 67% menos que un año antes, ahora que las armadoras ya no enfrentan penalizaciones federales por eficiencia de flota.
El trimestre se definirá por el equilibrio entre márgenes y gasto. Tesla generó un flujo de caja libre negativo de 1,090 millones de dólares en el segundo trimestre, con un capex que más que se duplicó hasta 5,800 millones, y la empresa ya anticipó una inversión superior a 25,000 millones de dólares para todo 2026, concentrada en la segunda mitad del año. La pregunta de fondo es si ese gasto millonario en inteligencia artificial, Optimus y Cybercab puede sostenerse mientras el negocio central de autos apenas genera utilidad operativa.